Цифровой рубль с 1 сентября 2026 года: Что это и как пользоваться
С 1 сентября цифровой рубль стал доступнее, но переход на него остается добровольным
С 1 сентября 2026 года в России начался новый этап внедрения цифрового рубля. Крупнейшие банки должны предоставить своим клиентам возможность работать с новой формой денег, а часть крупных торговых компаний - принимать ее для оплаты товаров и услуг. Для обычных людей новых обязанностей не возникло: открывать счет в цифровых рублях или переходить на них вместо использования наличных и банковской карты не требуется.

Цифровой рубль - третья форма российского рубля, предназначенная прежде всего для платежей и переводов. / Кирилл Каллиников/РИА Новости
Цифровой рубль - еще одна форма тех же российских рублей. Он не заменяет наличные и деньги на банковском счете, а существует параллельно им. Счет открывается на платформе Банка России, но пользоваться им можно через банковское приложение любой из кредитных организаций, признанных ЦБ значимыми на рынке платежных услуг.
Разберемся, что изменилось с 1 сентября 2026 года, как открыть цифровой кошелек, пополнить его и оплатить покупку, сколько это стоит, можно ли отказаться от цифрового рубля и чем он отличается от обычной банковской карты.
Коротко о главном
- Цифровой рубль - третья форма российского рубля наряду с наличными и безналичными деньгами.
- Один цифровой рубль равен одному рублю в наличной или безналичной форме.
- Счет цифрового рубля находится на платформе Банка России.
- Использование гражданами цифрового рубля является добровольным.
- Отдельное приложение Банка России для цифрового рубля устанавливать не нужно.
- Проценты на остаток не начисляются, собственного кешбэка у платформы нет.
- Снять цифровые рубли с цифрового счета на платформе ЦБ через банкомат нельзя: сначала их нужно перевести на обычный банковский счет или карту.
Таким образом, 1 сентября 2026 года - не дата отмены наличных и не момент обязательного перевода населения на цифровые деньги. Это начало более широкого доступа к инфраструктуре цифрового рубля. Следующие этапы запланированы на 2027 и 2028 годы.
Содержание:
- Что такое цифровой рубль простыми словами и зачем он нужен?
- Что изменилось с 1 сентября 2026 года?
- Как работает счет цифрового рубля и где хранятся деньги?
- Как открыть цифровой рубль и начать им пользоваться?
- Чем цифровой рубль отличается от банковской карты и обычных денег?
- Обязателен ли цифровой рубль и можно ли от него отказаться?
- Комиссии и лимиты цифрового рубля в 2026 году
- Цифровой рубль для ИП и организаций
- Какие риски и минусы есть у цифрового рубля?
- Стоит ли пользоваться цифровым рублем?
- Что будет с цифровым рублем в 2027-2028 годах?
- Полезные советы перед первым использованием цифрового рубля
- Часто задаваемые вопросы
- Главное о цифровом рубле с 1 сентября 2026 года
Что такое цифровой рубль простыми словами и зачем он нужен?
Цифровой рубль - это цифровая форма российской национальной валюты, которую выпускает Банк России.
Для жителей России ключевой принцип остается прежним: пользоваться цифровыми рублями можно только по желанию. Фото: Сергей Булкин/ТАСС
Сейчас у человека могут одновременно быть деньги в трех формах. Наличные лежат в кошельке в виде банкнот и монет. Безналичные рубли учитываются на банковском счете, к которому, например, привязана карта. Цифровые рубли находятся на отдельном счете на платформе Банка России.
Все три формы равны между собой: 1000 цифровых рублей - это та же 1000 рублей, а не отдельная валюта с собственным курсом. Банк России прямо указывает, что наличные, безналичные и цифровые рубли равны между собой.
Как объяснить цифровой рубль на простом примере?
Допустим, у человека есть 5000 руб. наличными, 50 000 руб. на банковском счете и 3000 цифровых рублей.
Это не три разные валюты. Во всех случаях речь идет о российских рублях. Разница заключается в том, где они учитываются и каким способом ими можно распоряжаться.
Безналичные 50 тысяч находятся на счете коммерческого банка. Цифровые 3 тысячи - на платформе Банка России. При необходимости безналичные деньги можно перевести в цифровую форму один к одному.
Цифровой рубль выпускается Банком России, а счет находится на платформе регулятора. Фото: Алексей Никольский/РИА Новости
Кто выпускает цифровые рубли?
Эмитентом цифрового рубля является Банк России. Сбербанк, ВТБ, Альфа-Банк или другая кредитная организация не выпускают свои цифровые рубли. Банки нужны для доступа к платформе: человек открывает приложение своего банка и через него управляет цифровым счетом.
Сам счет при этом открыт не внутри коммерческого банка, а на платформе Банка России.
Зачем России понадобилась третья форма денег?
Главное назначение цифрового рубля - платежи и переводы между гражданами, компаниями и государством.
Для пользователя это дополнительная платежная инфраструктура. Цифровой рубль не задумывался как инвестиционный продукт или способ заработать на росте курса. Поэтому сравнивать его правильнее с инструментами для расчетов, а не со вкладом или инвестиционным счетом.
Есть ли у цифрового рубля собственный курс?
Нет. Цифровой рубль не торгуется как отдельная валюта и не должен дорожать или дешеветь относительно обычного российского рубля.
Соотношение остается один к одному: 1 цифровой рубль = 1 рубль.
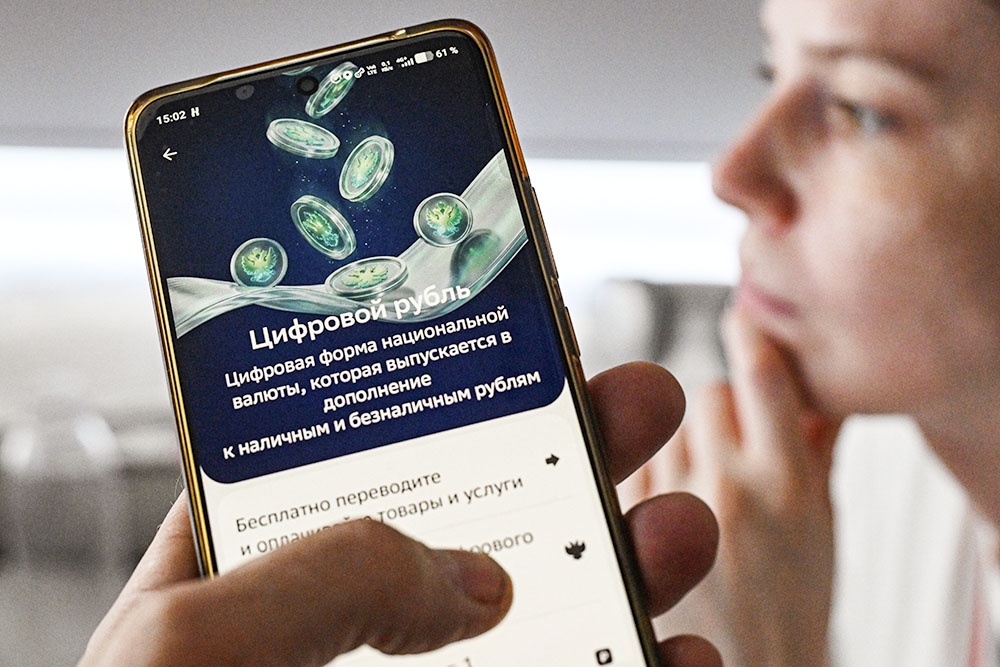
Для физического лица операции по действующим тарифам бесплатны, но цифровой счет не приносит процентов и кешбэка. Фото: Кирилл Каллиников/РИА Новости
Цифровой рубль - это криптовалюта или нет?
Нет. Несмотря на слово "цифровой" в названии, цифровой рубль не является "российским аналогом биткоина". У него есть единый государственный эмитент - Банк России. Цифровой рубль является формой национальной валюты, а его стоимость не определяется спросом и предложением на криптовалютной бирже.
Что изменилось с 1 сентября 2026 года?
Главное изменение заключается не в том, что россиян начали переводить на новую форму денег, а в том, что пользоваться цифровым рублем теперь смогут значительно больше людей.
С 1 сентября 2026 года:
- банки из реестра кредитных организаций, признанных Банком России значимыми на рынке платежных услуг, должны предоставлять клиентам возможность совершать предусмотренные операции с цифровыми рублями;
- обязанность принимать такую оплату появилась у определенной категории крупных продавцов.
Развертывание инфраструктуры идет поэтапно, согласно графику Банка России.
| Дата | Банки | Торговля | Что меняется для граждан |
| 1 сентября 2026 года | Банки из особого реестра ЦБ РФ | Определенная категория продавцов с выручкой свыше 120 млн руб. | Цифровой рубль становится значительно доступнее |
| 1 сентября 2027 года | Банки с универсальной лицензией | Соответствующие продавцы с выручкой свыше 30 млн руб. | Мест для оплаты становится больше |
| 1 сентября 2028 года | Банки с базовой лицензией | Следующая группа продавцов с выручкой от 20 млн руб. | Инфраструктура расширяется дальше |
Что произошло 1 сентября 2026 года для обычного человека?
Жителю России не нужно подавать заявление, регистрироваться в новой государственной системе или срочно открывать цифровой кошелек.
Изменилось другое: банки и торговая инфраструктура стали шире поддерживать цифровой рубль.
Если новый способ расчетов человеку не нужен, он может ничего не делать.
Что изменится с 1 сентября 2027 года?
Следующий этап касается банков с универсальной лицензией и более широкого круга торговых компаний.
Для продавцов на этом этапе ориентиром станет, в частности, годовая выручка свыше 30 млн руб. при выполнении предусмотренных законом условий.
Что изменится с 1 сентября 2028 года?
Далее к инфраструктуре должны подключиться банки с базовой лицензией и следующая группа продавцов - в том числе компании с годовой выручкой от 20 млн до 30 млн руб.
Это означает постепенное расширение системы, а не одномоментный отказ от привычных способов оплаты.
Все ли магазины будут обязаны принимать цифровой рубль?
Нет. Обязанность не распространяется на торговые точки с выручкой за предыдущий год менее 5 млн руб. и точки, расположенные там, где нет доступа к интернету. Компании с совокупной годовой выручкой менее 20 млн руб. также не обязаны подключать прием цифровых рублей.
Поэтому даже после завершения основных этапов внедрения нельзя ожидать, что цифровым рублем обязательно получится расплатиться в любой торговой точке.
Как работает счет цифрового рубля и где хранятся деньги?
Одно из главных отличий новой системы от обычного банковского обслуживания связано именно со счетом.
Безналичные средства человека находятся на счетах коммерческих банков. Таких счетов может быть много.
С цифровым рублем модель иная. У обычного гражданина один счет цифрового рубля, открытый на платформе Банка России. Получить доступ к нему можно через банки - участники платформы.
Цифровой рубль не стоит воспринимать ни как обязательную замену привычным деньгам, ни как инвестиционный инструмент. Фото: Екатерина Чеснокова/РИА Новости
Где находятся цифровые рубли?
Цифровые рубли учитываются непосредственно на счете цифрового рубля на платформе Банка России. Они не становятся еще одним разделом обычного карточного счета коммерческого банка.
Зачем тогда нужен обычный банк?
Для пользователя банк остается привычной точкой доступа.
Чтобы посмотреть остаток, пополнить цифровой счет, сделать перевод или платеж, не нужно заходить в отдельную систему Банка России. Эти операции доступны через дистанционные каналы банков-участников - мобильное приложение или интернет-банк.
Можно ли открыть несколько цифровых кошельков в разных банках?
Обычному физическому лицу - нет.
Счет один. Если человек получает к нему доступ через несколько банков, приложения этих банков работают с одним и тем же счетом на платформе. Это отличается от обычных банковских счетов, которых у одного человека может быть сколько угодно.
Для индивидуальных предпринимателей действует отдельный сценарий: у ИП может быть личный счет как у физического лица и второй счет для предпринимательской деятельности.
Что будет с деньгами, если приложение банка перестало работать?
Сам цифровой счет от приложения конкретного банка не зависит.
Банк России объясняет, что при наличии доступа через другой банк - участник платформы пользователь может продолжить управлять тем же счетом через его приложение или интернет-банк.
То есть проблемы с приложением одного банка сами по себе не означают потерю цифровых рублей.
Можно ли заблокировать или закрыть счет?
Да. Если человек временно не собирается пользоваться цифровыми рублями, счет можно заблокировать, а затем снова разблокировать. Также пользователь может прекратить доступ к счету через отдельный банк, сохранив возможность работать с ним через другие банки-участники.
При полном закрытии счета остаток средств предварительно нужно вывести.
Это еще один способ хранить определенную часть средств, переводить их и расплачиваться - там и тогда, где такой вариант действительно удобен. Фото: Пелагия Тихонова/РИА Новости
Как открыть цифровой рубль и начать им пользоваться?
Открытие и дальнейшее управление счетом происходят через банк, подключенный к платформе.
Как открыть счет цифрового рубля?
- Открыть официальное мобильное приложение или интернет-банк своего банка.
- Найти раздел "Цифровой рубль".
- Выбрать операцию "Открытие счета цифрового рубля".
- Ознакомиться с условиями и подтвердить необходимые действия.
- После открытия счета перейти к его пополнению, переводам или оплате.
С 1 сентября 2026 года раздел для работы с новой формой денег должен появляться у клиентов банков из опубликованного на сайте ЦБ реестра, которые обязаны предоставить соответствующий функционал.
Как пополнить цифровой кошелек?
Пополнение происходит безналичными рублями. Например, со счета в банке можно перевести 5000 руб. на цифровой счет - после операции на нем окажется 5000 цифровых рублей.
Если у человека есть только наличные, сначала их нужно положить на обычный банковский счет через кассу или банкомат, а затем перевести в цифровой кошелек.
С 1 сентября действует лимит в 300 тыс. руб. за календарный месяц на пополнение счета физлицом с банковских счетов и за счет электронных денежных средств. Фото: Александр Кряжев/РИА Новости
Как перевести цифровые рубли другому человеку?
Переводы также выполняются через банковское приложение. Пользователь выбирает соответствующую операцию, указывает получателя и сумму и подтверждает перевод. Для получения цифровых рублей у другого человека тоже должен быть открыт соответствующий счет.
Для граждан переводы цифровых рублей другим физическим лицам по действующим тарифам бесплатны.
Как оплатить покупку цифровыми рублями?
Для покупателя процесс во многом напоминает уже привычную оплату через СБП.
В торговой точке можно отсканировать универсальный платежный код, выбрать подходящий способ оплаты и подтвердить списание цифровых рублей.
Банк России описывает сценарий приема цифровых рублей бизнесом именно через универсальный платежный код, в том числе QR-код.
Можно ли снять цифровые рубли в банкомате?
Непосредственно - нет, банкомат не выдает цифровые рубли.
Чтобы получить наличные, нужно сначала перевести цифровые рубли с цифрового кошелька на обычный банковский счет или карту, а уже затем снять деньги через банкомат или кассу.
Обратная операция выполняется аналогично: наличные сначала вносятся на банковский счет, затем безналичные рубли переводятся в цифровую форму.
Что делать, если в приложении нет раздела "Цифровой рубль"?
Это не обязательно означает техническую ошибку. Доступ зависит от значимости банка и, соответственно, этапа подключения к платформе, на котором он находится. Сначала стоит проверить информацию Банка России и своего банка, а потом, возможно, обновить ваше банковское приложение.
Устанавливать сторонние программы из сообщений или рекламы ради "активации цифрового рубля" не следует.
Чем цифровой рубль отличается от банковской карты и обычных денег?
Главное различие заключается не в стоимости денег. Рубль остается рублем.
Разница - в инфраструктуре и месте учета средств.
| Параметр | Цифровой рубль | Деньги на банковском счете | Наличные |
| Где учитываются | На платформе Банка России | В коммерческом банке | У владельца |
| Стоимость | Цифровые, безналичные и наличные рубли равноценны | Цифровые, безналичные и наличные рубли равноценны | Цифровые, безналичные и наличные рубли равноценны |
| Проценты на остаток | Нет | Могут быть предусмотрены продуктом банка | Нет |
| Кешбэк | Платформа не начисляет | Может предоставлять банк | Нет |
| Получение наличных | Сначала перевод на банковский счет | Можно снять через банк или банкомат | Деньги уже наличные |
| Основное назначение | Платежи и переводы | Платежи, хранение, банковские продукты | Наличные расчеты |
Цифровой рубль и наличные
Наличные можно передать другому человеку физически - банкнотами или монетами. Цифровой рубль существует только в цифровой форме и для обычного использования требует соответствующей инфраструктуры. При этом появление цифрового рубля само по себе не отменяет наличные.
Цифровой рубль и деньги на банковской карте
Здесь возникает больше всего путаницы. На самом деле деньги не "лежат на карте". Карта - инструмент доступа к банковскому счету, на котором находятся обычные безналичные рубли.
Цифровые рубли учитываются на другом счете - на платформе Банка России. Поэтому отдельная пластиковая "карта цифрового рубля" для существования такого счета не нужна.
Цифровой рубль и Система быстрых платежей
СБП - это способ перевода безналичных денег между банковскими счетами. Цифровой рубль - форма самих денег. То есть СБП определяет маршрут платежа, тогда как цифровой рубль определяет форму рублей, которыми человек рассчитывается.
Цифровой рубль и криптовалюта
Это принципиально разные вещи. У цифрового рубля есть государственный эмитент, а его номинал жестко соответствует российскому рублю. Криптоактивы устроены иначе и могут иметь собственную рыночную стоимость.
Что будет с наличными и банковскими картами?
Ни наличные, ни банковские карты с 1 сентября 2026 года не отменяются. Официальная модель предполагает одновременное обращение трех форм российского рубля - наличной, безналичной и цифровой.
Поэтому выбирать между ними человек может исходя из удобства конкретной ситуации.
Обязателен ли цифровой рубль и можно ли от него отказаться?
Для граждан цифровой рубль не является обязательным. Это один из важнейших моментов, поскольку обязанность банков и части бизнеса поддерживать новую инфраструктуру иногда ошибочно воспринимают как обязанность населения ею пользоваться. Такой обязанности нет.
Нужно ли писать заявление об отказе от цифрового рубля?
Нет. Если человек не хочет пользоваться цифровыми рублями, достаточно просто не открывать счет.
Банк России отдельно опровергал распространявшиеся сообщения о необходимости написать отказ в МФЦ. Цифровой кошелек автоматически никому не открывается, а МФЦ не занимается открытием таких счетов.
Могут ли открыть цифровой счет без согласия человека?
Нет. Открывать счет или не открывать его, решает сам житель России. Автоматически цифровые счета населению открываться не будут, сообщили в ЦБ РФ.
Переведут ли зарплаты только в цифровые рубли?
Нет. Техническая возможность перечислять зарплату в цифровой форме существует, однако это не означает обязательного перевода всех работников. Банк России указывает, что у человека сохраняется выбор способа получения зарплаты.
Возможность использования цифрового рубля этот выбор дополняет, а не отменяет.
Цифровой рубль дополняет наличную и безналичную формы национальной валюты, а не отменяет их. Фото: Наталья Селиверстова/РИА Новости
Будут ли пенсии и пособия выплачивать только цифровыми рублями?
Обязательный перевод всех пенсионеров на цифровой рубль также не предусмотрен. Банк России официально сообщил, что планов выплачивать всем бюджетникам и пенсионерам деньги исключительно в цифровой форме нет. Существующие способы получения пенсий и выплат сохраняются.
Можно ли отказаться от цифрового рубля после того, как счет уже открыт?
Да. Если цифровой рубль перестал быть нужен, можно перевести остаток на обычный банковский счет, а затем прекратить использование цифрового счета. Сам факт его открытия не означает, что теперь человек обязан постоянно пользоваться этой формой денег.
Могут ли дети пользоваться цифровым рублем?
На этапе, начавшемся с 1 сентября 2026 года, Банк России разработал порядок использования счетов только лицами, достигшими 18 лет. Возможность открытия и использования цифровых кошельков несовершеннолетними существующими правилами не предусмотрены.
Будет ли это в дальнейшем, на других этапах внедрения цифрового рубля - пока неизвестно.
Комиссии и лимиты цифрового рубля в 2026 году
Для обычного пользователя одна из наиболее заметных особенностей новой системы - отсутствие комиссии за операции физических лиц по действующим тарифам платформы. Но есть важный лимит на пополнение.
Какая комиссия для физического лица?
Переводы цифровых рублей между физическими лицами бесплатны. При оплате покупки физическое лицо также не платит комиссию платформе. Комиссии, предусмотренные для бизнеса после окончания льготного периода, платит получатель-предприниматель или организация, а не покупатель.
Какой лимит действует с 1 сентября 2026 года?
Для физического лица установлено ограничение на увеличение остатка цифровых рублей за счет перевода денег с банковских счетов и электронных денежных средств. Максимальная общая сумма такого пополнения составляет 300 тыс. руб. за календарный месяц.
Важно: это лимит пополнения, а не максимальная сумма, которую разрешено хранить в цифровом кошельке.
Начисляются ли проценты на цифровые рубли?
Нет. Цифровой счет не является вкладом или накопительным счетом. Проценты на остаток не начисляются. Поэтому хранить на нем крупную сумму ради накопления менее интересно, чем на банковском накопительном счете или вкладе, который действительно приносит процентный доход.
Есть ли кешбэк при оплате цифровым рублем?
Сама платформа цифрового рубля кешбэк не начисляет. Для пользователя, который выбирает банковскую карту ради миль, баллов или процентов от покупок, это существенное отличие.
Тарифы для граждан и бизнеса
| Операция | До 31 декабря 2026 года | С 1 января 2027 года |
| Перевод физлицо → физлицо | 0% | 0% |
| Покупка физлицом у бизнеса | Бесплатно для покупателя | Бесплатно для покупателя |
| Комиссия получателя-бизнеса при обычной C2B-оплате | 0% | 0,3%, но не более 1500 руб. за один перевод |
Тарифы на период с 1 сентября 2026 года определены решением Совета директоров Банка России от 28 августа 2026 года.
Цифровой рубль для ИП и организаций
Для бизнеса ситуация отличается от положения обычного гражданина.
Человека никто не обязывает открывать цифровой счет. Для части продавцов закон, напротив, вводит обязанность обеспечить возможность принимать цифровые рубли.
Кто обязан принимать цифровой рубль с 1 сентября 2026 года?
Эта обязанность распространяется на продавцов с выручкой за предыдущий год свыше 120 млн руб., которые работают с физлицами и обслуживаются в кредитных организациях, признанных Банком России значимыми на рынке платежных услуг.
Кто пока может не принимать цифровые рубли?
Компании с совокупной годовой выручкой менее 20 млн рублей не обязаны подключать новую форму оплаты. Есть также исключения для отдельных торговых точек с выручкой менее 5 млн рублей и для мест продаж, где отсутствует интернет.
Как бизнесу начать принимать цифровые рубли?
Компании нужно взаимодействовать с банком - участником платформы цифрового рубля: открыть соответствующий счет и настроить прием платежей.
Для торговли сценарий может быть похож на оплату через СБП: покупатель сканирует универсальный платежный код и подтверждает оплату, после чего цифровые рубли поступают продавцу.
При этом компании также открывается один счет цифрового рубля, доступ к которому можно получать через дистанционное обслуживание банков-участников.
Что нужно знать индивидуальному предпринимателю?
У ИП важно разделять личные и предпринимательские операции. По разъяснению Банка России, у индивидуального предпринимателя может быть два счета цифрового рубля: один как у физического лица и второй - для ведения бизнеса.
Это позволяет не смешивать бытовые переводы с предпринимательскими расчетами.
Есть ли отдельный налог на цифровой рубль?
Нет. Форма расчетов и основание для налогообложения - разные вопросы. Если компания получила облагаемый налогом доход, налоговые последствия определяются характером операции и применяемой системой налогообложения, а не тем, как именно расплатился с нею клиент.
Для бухгалтерского и налогового учета бизнеса конкретные проводки и правила разумно сверять с действующими разъяснениями на дату операции.
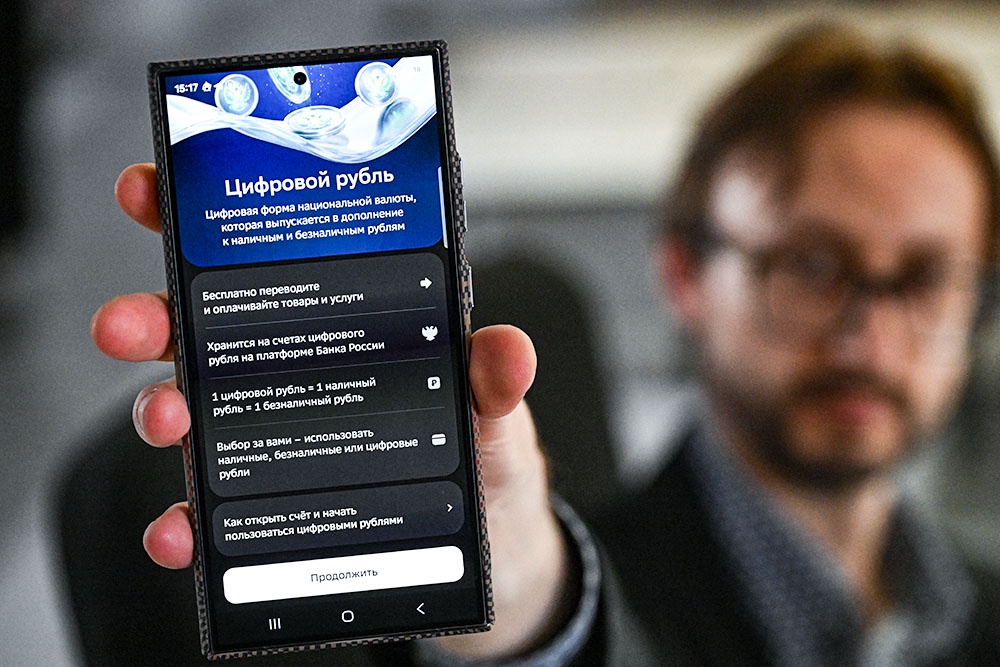
Если человек не хочет пользоваться цифровым рублем, он просто не открывает счет. Заявление в МФЦ подавать не нужно. Фото: Кирилл Каллиников/РИА Новости
Какие риски и минусы есть у цифрового рубля?
Цифровой рубль не является универсальной заменой привычным деньгам. Для одного человека его преимущества могут оказаться полезными, для другого - практически незаметными.
Главные бытовые ограничения понятны уже сейчас: на остаток не начисляются проценты, сама платформа не дает кешбэк, прием цифровой оплаты пока распространен не повсеместно.
Отдельная проблема - мошенники, которые используют новую и пока непривычную тему для обмана людей.
Можно ли потерять доход из-за отсутствия процентов?
Если вместо накопительного счета человек хранит значительную сумму в цифровых рублях, процентного дохода по ней не будет. Это не "штраф" и не скрытая комиссия. Просто цифровой счет предназначен прежде всего для расчетов. Поэтому сравнивать его со вкладом по доходности некорректно.
Нужно ли устанавливать отдельное приложение для цифрового рубля?
Нет. Предложение срочно скачать неизвестную программу "для перехода на цифровой рубль" должно насторожить. Работать со счетом следует через официальные приложения или интернет-банки 22 системно значимых кредитных организаций - участников платформы.
Как мошенники предлагают "инвестировать в цифровой рубль"?
Банк России предупреждал о схеме с фальшивыми инвестиционными сайтами. Злоумышленники используют символику цифрового рубля, обещают пассивный доход и предлагают внести деньги на якобы существующий "депозит" или присоединиться к "инвестиционной программе Банка России".
Таких инвестиционных программ нет. Цифровой рубль сам по себе не является активом, на росте курса которого можно заработать.
Что делать, если требуют срочно перевести деньги в цифровые рубли?
Не выполняйте инструкции незнакомого человека!
Важно: массовое внедрение цифрового рубля не требует срочно переводить накопления, закрывать банковские счета или отказываться от наличных.
Особенно опасны сообщения, в которых торопят, присылают ссылки или требуют назвать коды подтверждения. Проверять подобные заявления нужно самостоятельно через Банк России или свой банк, используя официальные контакты.
Что делать при подозрении взлома?
Не подтверждать незнакомые операции, прекратить общение с предполагаемыми мошенниками и связаться со своим банком через официальный канал. Доступ к цифровому счету при необходимости можно ограничить или заблокировать.
Злоумышленники используют символику цифрового рубля, обещают пассивный доход и предлагают внести деньги на якобы существующий "депозит" или присоединиться к "инвестиционной программе Банка России". Фото: Владимир Астапкович/РИА Новости
Стоит ли пользоваться цифровым рублем?
Универсального ответа нет. Цифровой рубль разумнее воспринимать как дополнительный платежный инструмент, а не как обязательную замену банковской карте или наличным.
Если хочется попробовать впервые
Нет необходимости сразу переводить на цифровой счет крупную сумму. Для знакомства с новой системой достаточно открыть счет через официальный банк и провести небольшую операцию - например, пополнить кошелек или сделать платеж там, где цифровые рубли уже принимаются.
Если важны проценты и кешбэк
В этом случае цифровой рубль пока вряд ли заменит привычные банковские продукты.
Процентов на остаток нет, а сама платформа кешбэк не начисляет. Если карта дает заметные бонусы за покупки или деньги лежат на накопительном счете под процент, отказываться от этих инструментов только ради цифровой формы рубля особого смысла нет.
Если нужно часто переводить деньги
Бесплатные переводы между физическими лицами могут оказаться удобными. Однако есть практическое условие: у получателя также должен быть цифровой счет.
Если человек получает зарплату или пенсию
Менять привычный способ выплаты только из-за введения цифрового рубля 1 сентября 2026 года не нужно. Можно продолжать получать деньги, как раньше, и при желании пользоваться цифровым рублем отдельно.
Если человек живет в небольшом городе
Практическая польза будет зависеть от доступности инфраструктуры.
Система внедряется постепенно, а закон прямо предусматривает исключения для торговых точек без доступа к интернету. Поэтому количество мест, где цифровым рублем удобно расплачиваться, в разных населенных пунктах может существенно различаться.
Если цифровой рубль вообще не нужен
Ничего делать не требуется. Не нужно писать отказ, посещать МФЦ или закрывать действующие банковские карты. Достаточно просто не открывать цифровой счет.
Кому цифровой рубль подойдет, а кому - не обязательно
| Сценарий | Оценка | Почему |
| Нужен дополнительный способ бесплатных переводов | Может подойти | Переводы физлиц бесплатны |
| Нужно хранить накопления под процент | Скорее не подойдет | Проценты на остаток не начисляются |
| Важен кешбэк за покупки | Скорее не подойдет как полная замена карты | Платформа кешбэк не начисляет |
| Нужен еще один способ оплаты | Может подойти | Цифровой рубль работает как дополнительный платежный инструмент |
| Пенсионер не хочет менять способ получения пенсии | Переход не требуется | Использование добровольное |
| Пользователь младше 18 лет | На текущем этапе не подходит для самостоятельного счета | Перечень операций с 1 сентября 2026 года предусматривает граждан от 18 лет |
| Бизнес подпал под законодательную обязанность приема | Нужно готовить подключение | Срок зависит от категории продавца |
Что будет с цифровым рублем в 2027-2028 годах?
Основная задача следующих этапов - расширить количество банков и продавцов, работающих с новой формой денег.
- С 1 января 2027 года начинают действовать новые тарифы для ряда операций бизнеса. Например, при стандартных переводах физлица в пользу бизнеса комиссия для получателя составит 0,3% суммы, но не более 1500 руб. за перевод. Для физлица покупка остается бесплатной.
- С 1 сентября 2027 года требования распространятся на банки с универсальной лицензией и следующую группу торговых компаний.
- С 1 сентября 2028 года подключение должно охватить банки с базовой лицензией и еще более широкий круг продавцов.
Исчезнут ли после этого наличные?
Нет оснований считать 2028 год датой отмены наличных. Официальная модель предполагает параллельное существование наличных, безналичных и цифровых рублей. Поэтому цифровой рубль нужно рассматривать как третью форму национальной валюты, а не как постепенную замену остальных денег.
Цифровой рубль сам по себе не является активом, на росте курса которого можно заработать. Фото: Пелагия Тихонова/РИА Новости
Полезные советы перед первым использованием цифрового рубля
- Не открывайте счет только потому, что слышали о "принудительном переходе с 1 сентября". Для граждан цифровой рубль доброволен.
- Не переводите на цифровой счет накопления ради процентов. Доход на остаток не начисляется.
- Не скачивайте приложения по ссылкам из сообщений. Пользуйтесь официальным приложением банка - участника платформы.
- Не путайте лимит пополнения с лимитом кошелька. 300 тыс. руб. в месяц - установленный с 1 сентября 2026 года предел определенного вида пополнения счета физическим лицом.
- Перед крупной операцией проверяйте актуальные условия. Цифровой рубль находится на этапе масштабирования, поэтому перечень доступных функций, участников и тарифы для бизнеса будут меняться.
Часто задаваемые вопросы
- Что такое цифровой рубль простыми словами?
- Это третья форма российского рубля наряду с наличными и безналичными деньгами. Цифровые рубли выпускает Банк России, а учитываются они на отдельном счете на платформе ЦБ РФ. Один цифровой рубль равен одному обычному рублю.
- Обязательно ли переходить на цифровой рубль с 1 сентября 2026 года?
- Нет. Для жителей России использование остается добровольным. 1 сентября 2026 года расширилась обязанность банков предоставлять соответствующий сервис и части продавцов принимать цифровые рубли, но обязанности населения переходить на новую форму денег нет.
- Можно ли отказаться от цифрового рубля и нужно ли писать заявление?
- Специального отказа не требуется. Если человек не хочет пользоваться цифровым рублем, он просто не открывает счет. Заявление в МФЦ подавать не нужно.
- Можно ли снять цифровые рубли наличными в банкомате?
- Напрямую нельзя. Сначала цифровые рубли переводятся на обычный банковский счет или карту, после чего деньги можно снять в банкомате или кассе.
- Будут ли зарплаты и пенсии выплачивать только цифровыми рублями?
- Нет. Банк России сообщает, что таких планов нет. Существующие способы получения зарплат и пенсий сохранятся, а цифровой рубль может использоваться дополнительно по желанию человека.
- Что будет с банковскими картами и наличными?
- Они продолжат существовать. Цифровой рубль дополняет наличную и безналичную формы национальной валюты, а не отменяет их.
Главное о цифровом рубле с 1 сентября 2026 года
Цифровой рубль - третья форма российского рубля, предназначенная прежде всего для платежей и переводов. Выпускается Банком России, а счет находится на платформе регулятора.
Для жителей России ключевой принцип остается прежним: пользоваться цифровыми рублями можно только по желанию. Счет автоматически не откроют, отказ в МФЦ оформлять не нужно, наличные и банковские карты не отменяются.
Главное изменение с 1 сентября 2026 года заключается в другом: 22 банка, признанных ЦБ РФ значимыми, открыли инфраструктуру для более широкого использования цифрового рубля. А часть крупного бизнеса теперь обязана принимать его в качестве способа оплаты.
Для физического лица операции по действующим тарифам бесплатны, но цифровой счет не приносит процентов и кешбэка. Кроме того, с 1 сентября действует лимит в 300 тыс. руб. за календарный месяц на пополнение счета физлицом с банковских счетов и за счет электронных денежных средств.
Поэтому цифровой рубль не стоит воспринимать ни как обязательную замену привычным деньгам, ни как инвестиционный инструмент. Это еще один способ хранить определенную часть средств, переводить их и расплачиваться - там и тогда, где такой вариант действительно удобен.