Нобелевка за ожидания. Как Центробанк России использует теорию Холла и Вудфорда
Бовт: Самый ценный ресурс экономической политики - доверие к словам государства
Сюжет
В сентябре 2026 года Росстат фиксировал годовую инфляцию около 6,3%. Однако, согласно опросу по заказу ЦБ, граждане ожидают роста цен на 14,2%, а ощущаемая ими инфляция за 2025 год составила 15,1%. Именно за исследование такой проблемы вручили Нобелевскую премию по экономике Роберту Холлу из Стэнфорда и Майклу Вудфорду из Колумбийского университета - "за микроэкономические основы макроэкономической стабилизации". Если проще: экономикой движут не только сегодняшние ставки ЦБ и по кредитам, зарплаты и бюджетные выплаты, но и ожидания людей и компаний о будущем.

Георгий Бовт, политолог. / РГ
Раньше политика стабилизации выглядела примерно так: спрос падает - открыть кран, снизить ставку, нарастить госрасходы. Экономика перегревается - прикрутить. Однако законы экономики - это не законы физики. Они складываются из решений миллионов людей, которые меняют поведение при перемене правил игры. Если государство раздает деньги, человек сначала думает, а не придется ли потом расплатиться налогами, не съест ли ее инфляция. И уже потом решает, потратит ли он деньги или отложит. Он смотрит в будущее, а не на статистику прошлых лет. Холл и Вудфорд встроили эти рассуждения в модели, по которым центральные банки и правительства принимают решения.
Еще в 1978 году Холл опубликовал статью, которая перевернула представления о потреблении. Он исходил из идеи, что человек планирует расходы не от зарплаты до зарплаты, а с оглядкой на доходы, которые рассчитывает получить в будущем. Из этого он сделал вывод: если люди уже учли все, что знают, то предсказать, как изменятся их траты завтра, по известной именно сегодня информации нельзя. Расходы меняются только под действием новостей - того, чего никто не ожидал.
Скажем, сотрудник, которому полгода назад пообещали повышение, начинает тратить больше еще до прибавки - например, берет кредит. После повышения его расходы почти не меняются: все уже учтено. И наоборот, человек, узнавший о грядущем сокращении, урежет траты сразу, хотя зарплата пока прежняя. Отсюда вывод для государства: для оценки любой готовящейся новации мало знать ее сумму. Важно, считают ли люди ее временной или постоянной. Объявленное повышение налога начинает действовать в момент объявления, а не в день вступления закона в силу. При этом Холл честно признал, что часть домохозяйств живут от получки до получки, без сбережений и кредитов, и тратят доход по мере поступления. У них нет "ожиданий".
Вудфорд в книге "Процент и цены" 2003 года свел в единую систему то, что принято называть неокейнсианской теорией денежной политики. Главный вывод: сегодняшнее решение центробанка о ставке влияет на экономику гораздо слабее, чем ожидания относительно будущей траектории ставок. Потому, что человек, решающий, брать ли ипотеку, смотрит не на ставку этого месяца, а на будущие условия. Компания, назначая цены, думает, сколько будут стоить сырье и зарплаты через год и как поведут себя конкуренты. Если все уверены, что центробанк не допустит разгона цен, фирмы не повышают их "на всякий случай", и инфляция гасится еще до того, как регулятор что-то сделал. Именно поэтому, кстати, центробанки объясняют и свое решение, но и то, при каких условиях они поступят так или иначе дальше. Но работает это только при одном условии: этим словам верят.
Разумеется, люди и так думают о будущем, это известно и без Нобелевского комитета. Однако лауреаты превратили житейское наблюдение в модели, которые дают проверяемые предсказания, которые можно сопоставить с реальными данными. Они позволяют заранее сравнить сценарии: что будет, если повысить ставку на два пункта и пообещать держать ее год, а что - если повысить на три без всяких обещаний. Этими моделями пользуются почти все крупные центробанки, включая ЦБ РФ.
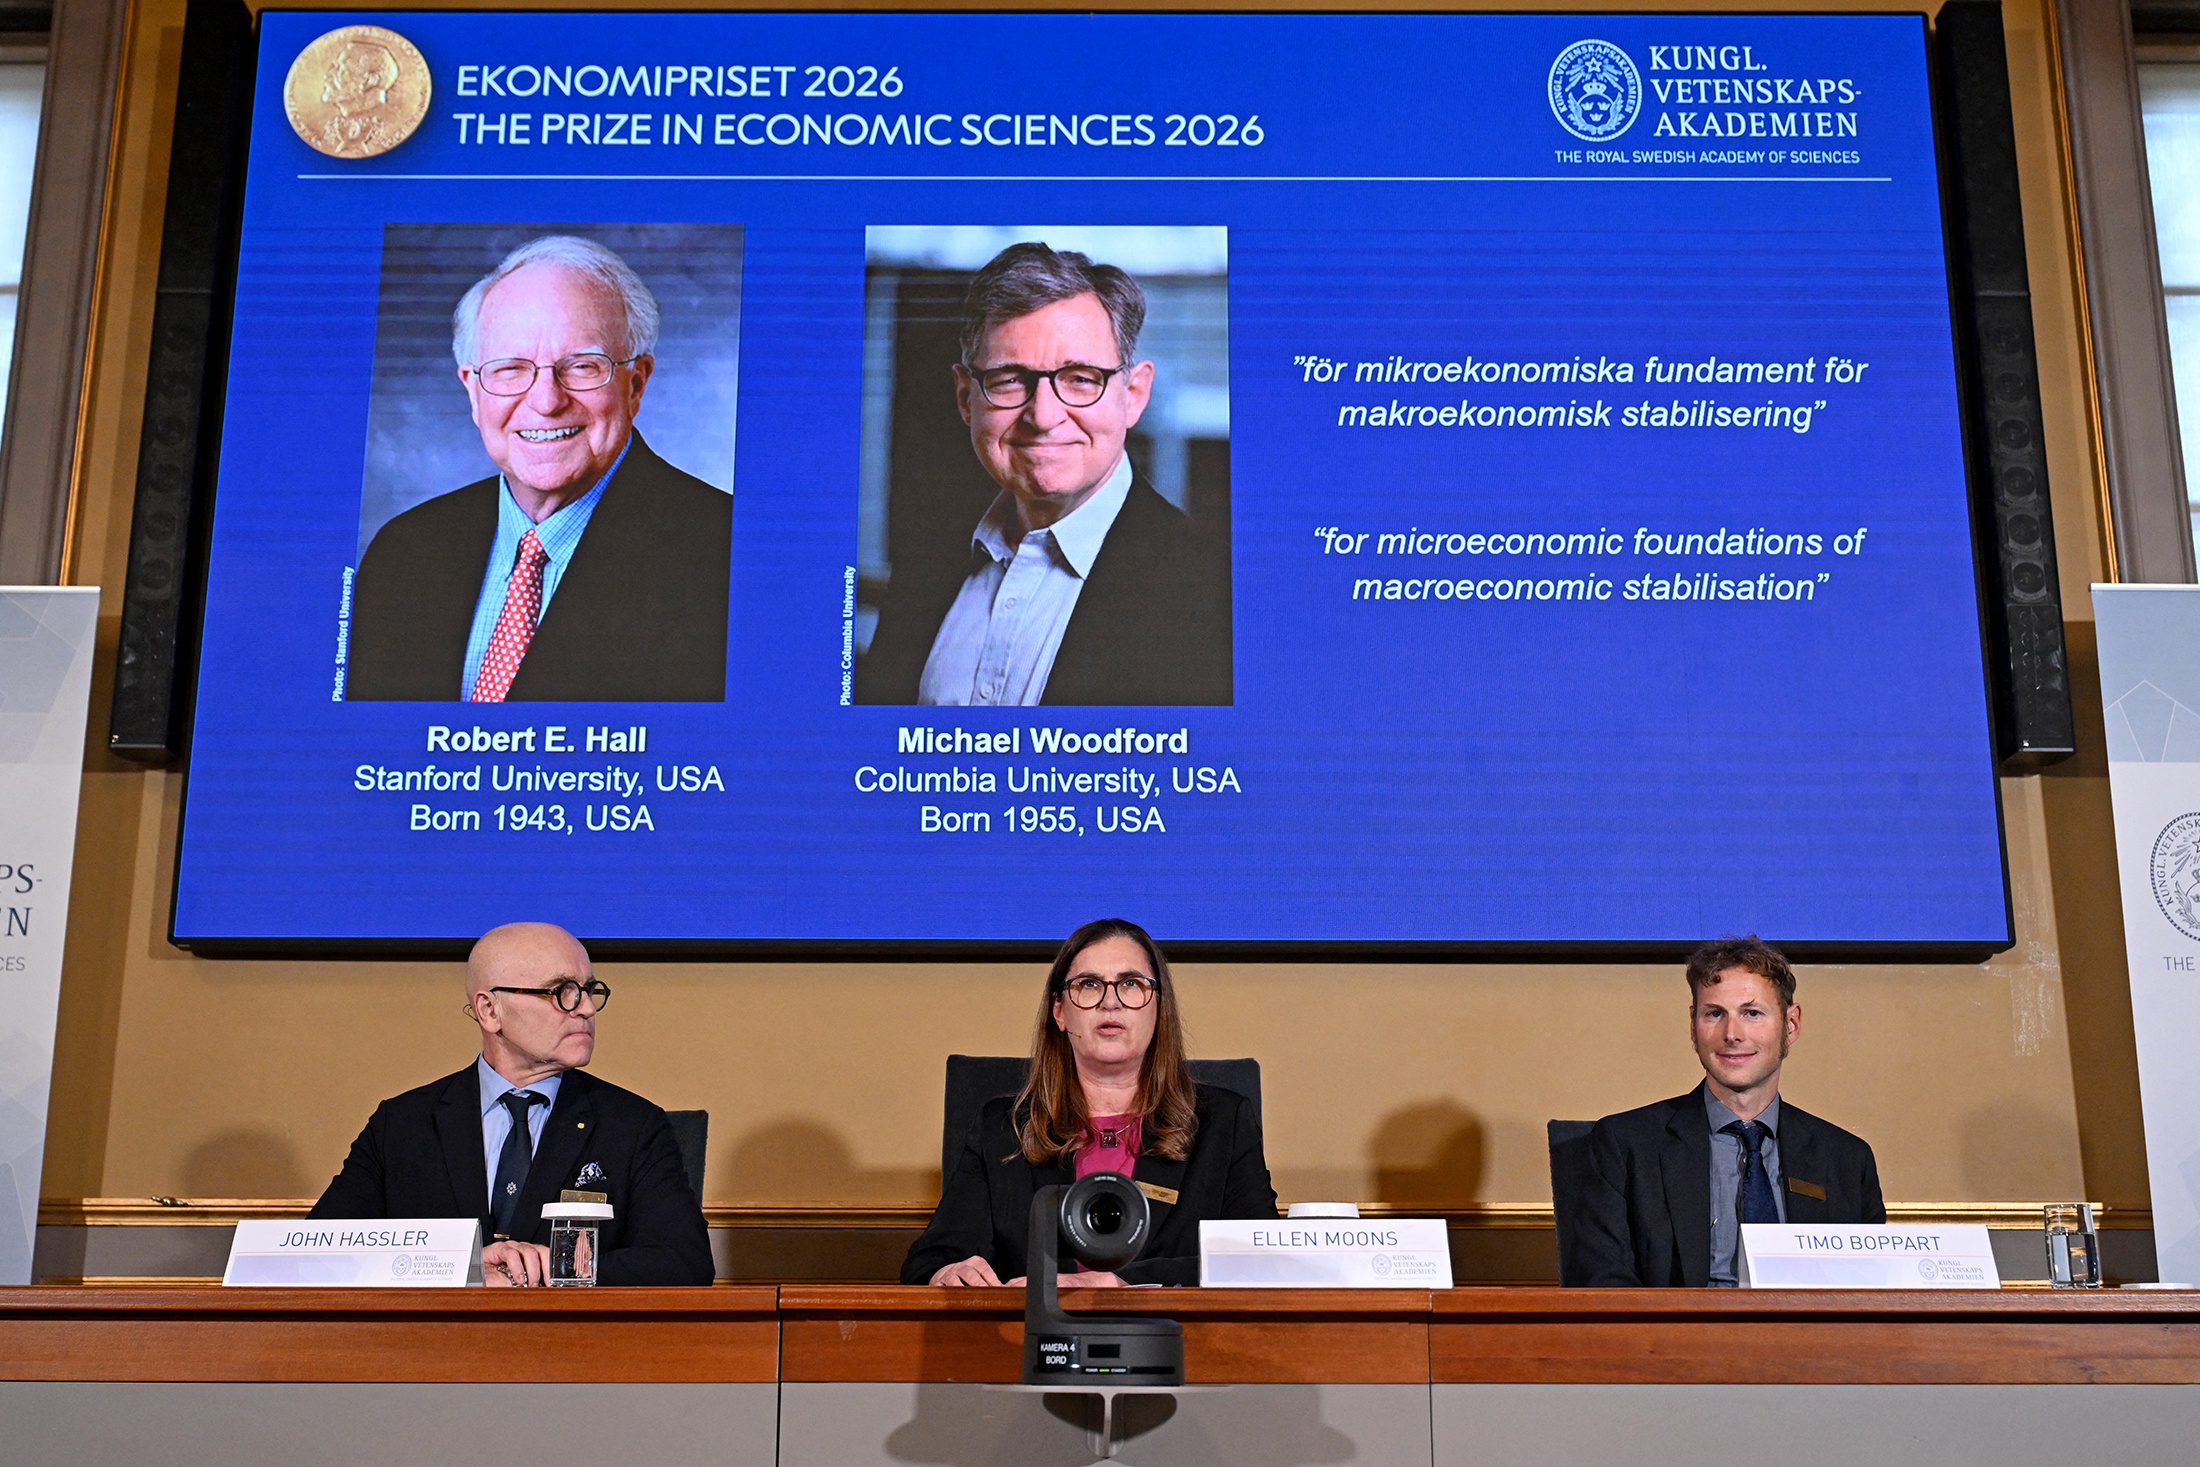
Нобелевскую премию получат американцы Роберт Холл и Майкл Вудфорд за "микроэкономические основы макроэкономической стабилизации". Фото: AFP
Сейчас в РФ ключевая ставка - 14%, следующее заседание - 23 октября. Базовая инфляция, очищенная от сезонных колебаний, по итогам III квартала ускорилась примерно до 7%. В июле ЦБ повысил прогноз инфляции на 2026 год до 6-7%, тогда как годом ранее рассчитывал вернуть ее к 4% уже в этом году. С точки зрения Вудфорда, каждый промах прогноза - еще и снижение доверия. И чем меньше веры прогнозам, тем надо ставку держать выше и дольше, чтобы добиться того же результата. Высокая ставка - во многом плата за недостаток доверия.
ЦБ действует при этом в логике лауреатов: публикует прогноз ставки на несколько лет вперед, подробно объясняет решения, отслеживает ожидания населения и бизнеса. Однако ожидания граждан строятся на ценах в магазинах и на АЗС, на платежках ЖКХ, а не на пресс-релизах. Пока цены растут быстрее официального индекса, разрыв между словами и ощущениями будет сохраняться.
Недавно внесенный в Думу бюджет на три года предусматривает дефицит около 5,5 трлн рублей в следующем году и почти 16 трлн за три года. Дефицит текущего года может достичь 3% ВВП против заложенных в законе 1,6%. При этом бюджет рассчитан исходя из инфляции не выше 4%. Однако, повторим, ожидания людей в последней части гораздо выше. То же самое - с налоговыми обещаниями. В 2024 году было заявлено, что ключевые параметры налоговой системы останутся неизменными до 2030 года. Но непростая ситуация вынудила уже через год повысить НДС с 20 до 22%, теперь Минфин предлагает прогрессивную шкалу "пассивных доходов". По Холлу, такие новости меняют поведение в момент объявления. Человек, узнавший, что доход от вклада будут облагать сильнее, может потратить деньги уже сейчас. Тогда как ЦБ высокой ставкой как раз "уговаривает" граждан сберегать.
Но тут важна оговорка: модели Холла и Вудфорда сильнее там, где проблема в спросе. Российская же экономика упирается во многом в ограничения предложения: нехватку работников, санкции, дорогой импорт оборудования. Так что на нашей почве они не до конца пригодны. Сам ЦБ объясняет нынешнюю инфляцию, в том числе, ограничениями на стороне предложения. К тому же поведение россиян далеко не всегда соответствует этим моделям. Значительная часть семей живут без сбережений и с высокой долговой нагрузкой - именно тот случай, который Холл сам выделял как отклонение от базовой теории. Для них важна сумма в кошельке сегодня, а не рассуждения о будущих доходах.
И все же главный урок нынешней премии универсален. Самый ценный ресурс экономической политики - не золотовалютные резервы и не Фонд национального благосостояния, а доверие к словам государства. Тем, кто принимает решения "на долгий срок" - налоговые реформы, нацпроекты и прочие стратегии до 2030 и 2036 годов, надо исходить из того, что долгосрочный план работает лишь тогда, когда в него верят. Компании, отвыкшие доверять правилам, сокращают горизонт планирования: вкладываются в то, что окупится за два-три года, а не за десять, держат деньги в коротких инструментах, закладывают в цены премию за неопределенность. В итоге государству приходится платить за свои будущие планы больше - высокой ставкой, дорогим долгом, низкими инвестициями.