В каких регионах семьям более доступна рыночная ипотека
Ипотечный кредит по рыночной ставке доступен ограниченному кругу заемщиков, констатировали эксперты "РИА Рейтинг" по итогам анализа финансовых возможностей условной семьи в каждом из российских регионов.

Сергей Михеев/РГ
По подсчетам экспертов, только каждая пятая российская семья может позволить себе ипотеку, не прибегая к льготным ставкам, потому что аннуитетный платеж по такому кредиту превысит психологическую отметку в 80 тысяч рублей. И хотя эти показатели усредненные, эксперты констатируют: в регионах ситуация разнится, но остается такой же напряженной. Продемонстрировать это призван тематический рейтинг, в основу которого легла доля семей, которые могут позволить себе приобрести двухкомнатную квартиру средней площадью 60 "квадратов" с помощью ипотечного кредита на рыночных условиях при первоначальном взносе в 30 процентов. Ранжирование продемонстрировало неоднородную ситуацию по стране в целом: в одних регионах активности ипотечных заемщиков мешает высокая стоимость жилья, в других - низкая зарплата, и в итоге доля семей, которые могут стать ипотечными заемщиками в субъектах-лидерах гораздо выше, нежели в аутсайдерах рейтинга.
В Центральной России наблюдаются те же тенденции, при этом лидерами рейтинга по макрорегиону стали Липецкая и Тульская области. В общероссийском ранжировании они заняли 18-ю и 19-ю строки соответственно. В Липецкой области рыночную ипотеку с ежемесячным платежом 57,7 тысячи рублей могут себе позволить 26,3 процента семей, в Тульской, где платеж равен 60 тысячам рублей, - 25,7 процента.
Чуть больше четверти семей могут взять такую ипотеку в Калужской и Владимирской областях: платеж в первой составил 67,8 тысячи рублей, во второй - 53,8 тысячи. Похожие показатели в Рязанской области, где ипотека доступна более чем 24 процентам семей, а ежемесячный платеж по кредиту равен 57,4 тысячи рублей.
В Смоленской, Ярославской, Тверской областях рыночную ипотеку могут позволить себе 23 процента, а также 22,4 и 20,8 процента семей соответственно. При этом ежемесячные платежи в регионах разнятся более существенно: 52,6 тысячи, 59,5 тысячи и 62,2 тысячи рублей соответственно.
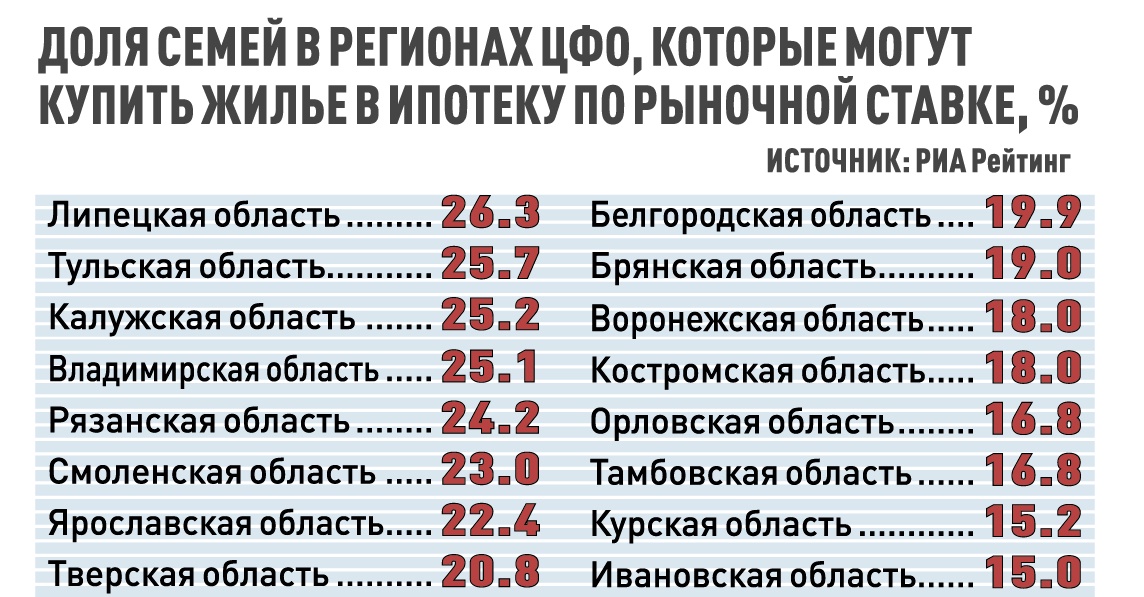
Фото: Инфографика "РГ"/ Дмитрий Кац
В остальных регионах на рыночную ипотеку могут претендовать менее пятой части семей. Однако в Белгородской области этот показатель равен 19,9 процента, в Брянской - 19 процентов, в Костромской и Воронежской - 18 процентов, в Орловской и Тамбовской - 16,8 процента, в Курской - 15,2 процента. Самый высокий ежемесячный платеж - более 83 тысяч рублей - ожидаемо сложился в приграничной Курской области, где спрос на жилье возрос в связи с потоком переселенцев из приграничья, а на ценник повлияли и стоимость жилищных сертификатов, и запросы продавцов домов и квартир. При этом в соседних регионах этот показатель значительно ниже: в Воронежской области - 68,4 тысячи, в Белгородской - 65,5 тысячи, в Орловской - 55,1 тысячи, Брянской - 54,7 тысячи рублей. В Костромской и Тамбовской областях ежемесячный платеж сложился на уровне 54,8 и 59 тысяч рублей.
Впрочем, в Ивановской области доля семей, которые могут взять рыночную ипотеку, почти такая же, как в Курской, - 15 процентов, при этом ежемесячный платеж здесь сложился на уровне 53,3 тысячи рублей.
Как будет развиваться рынок ипотечного кредитования, сказать сложно: эксперты прогнозов не дают, однако ожидают его дальнейшего роста, пусть и сдержанного и высокими ценами на жилье, и не таким стремительным увеличением зарплаты, как раньше.
Прямая речь
Эльвира Набиуллина, председатель Центрального банка РФ:
- Наша политика направлена на то, чтобы ставки снижались быстрее. Именно снижение инфляции даст возможность рыночным ставкам снижаться быстрее. Наше стремление - сделать рыночную ипотеку доступной более широкому кругу людей, как, я напоминаю тоже каждый раз, это было в период низкой инфляции.